ホクシン急騰で次に見直されるのは「同じMDFを作るあの会社」か――ノダ(7879)はPBR0.29倍・利回り4%台で放置されているが、10月中旬の決算で評価は一変するのか

導入:ホクシンの「急動意」が投げかけた問い
9月25日の大引け後、MDF(中質繊維板)専業のホクシンが上期の業績予想を引き上げました。同社の適時開示によれば、赤字を見込んでいた上期の経常損益が一転して黒字になる見通しで、理由として販売価格改定の進展、前年を上回る住宅着工、そして値上げ前の駆け込み需要が挙げられています。週明けの28日、株価は長く続いた静けさが嘘のように、大きな出来高を伴って動き出しました。こうなると市場の目は自然に「同じMDFを作っている会社」へ向かいます。そこで名前が挙がるのが、静岡に主力工場を構える建材メーカー、ノダです。
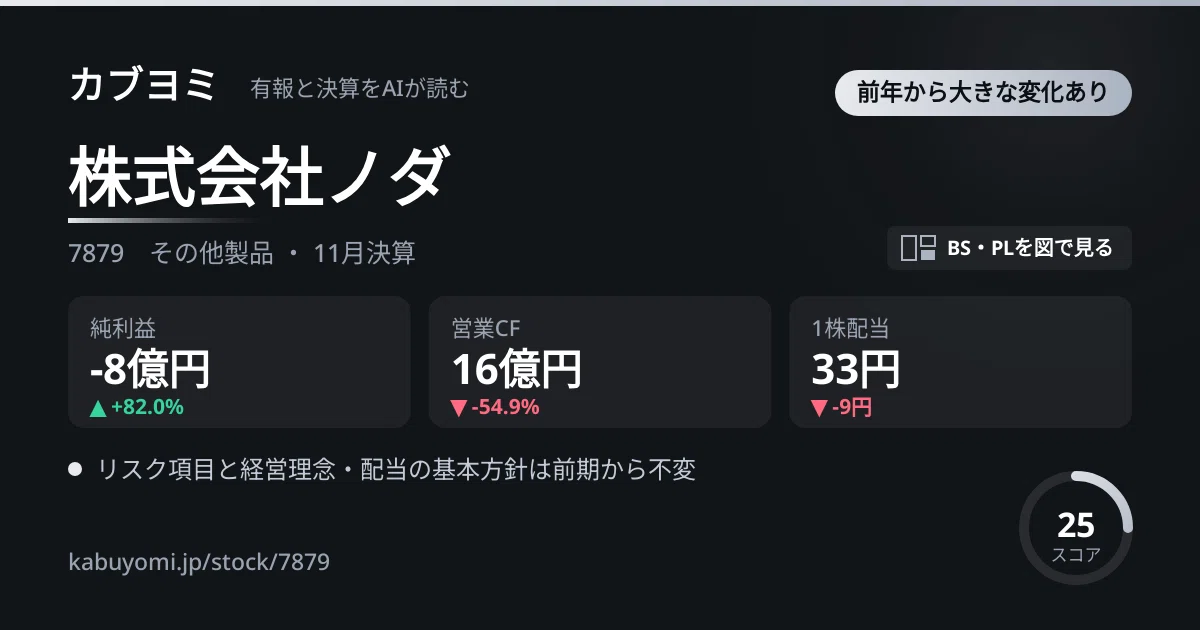
ノダをひとことで表すなら、「木の素材から住まいの内装までを一本の線でつなぐ会社」です。床材、室内ドア、収納、階段といった内装建材を住宅会社や工務店に届ける一方で、その土台になるMDFや国産針葉樹合板を自社工場で作っています。素材を自前で持つ垂直統合と、北海道から沖縄まで張り巡らせた営業網が武器です。それでいて株価は、純資産に対する評価(PBR)が0.3倍を下回り、会社予想ベースの配当利回りは4%台という、資産の厚みに比べて際立って低い水準に置かれています(株価情報サイト、9月上旬時点)。
ただし、最大のリスクもはっきりしています。利益の大部分が「新築住宅の着工」と「合板やMDFの相場」という自社では動かせない変数に左右され、しかも原材料の接着剤や塗料は中東情勢に揺さぶられる石油化学製品です。値上げがコスト上昇を追い越せるかどうか、それが10月14日に予定される第3四半期決算の核心になります。そしてもう一つ見落とせないのは、ノダにとってMDFは事業の一部にすぎず、単独の業績は開示されていないことです。ホクシンの上方修正を、そのままノダに重ねて読むのは早計かもしれません。
この記事で持ち帰れること
ノダを「ホクシン連想」の一過性の話題で終わらせず、決算のたびに見返せる地図として整理しました。読み終えたとき、次のことが手元に残るはずです。
素材と内装建材を自社でつなぐノダの「勝ち方の骨格」と、それが今は利益に結びつきにくい理由
業績が本格的に持ち直すために満たすべき条件(価格改定の浸透、住宅着工の中身、合板相場の落ち着きどころ)
中東情勢、為替、顧客構成の変化など、注意すべきリスクの種類と、それぞれが表面化するときの兆し
第3四半期決算で見るべき指標の方向性(四半期単独の営業損益、セグメント利益率、通期予想の扱い、営業キャッシュフローなど)
「PBR0.29倍・利回り4%台」という数字の裏にある構造と、それが見直されるための前提
企業概要:120年続く「木の会社」の輪郭
ひとことで言うと、どんな会社なのか
ノダは、木質素材を自ら製造し、それを床・ドア・収納・階段などの内装建材に仕立てて、住宅会社や工務店、建材流通を通じて全国の住まいに届けるメーカーです。本社は東京・浅草橋にありますが、主力工場は創業の地である静岡県の静岡市と富士市に置かれています。中間期の営業報告書によれば連結の従業員は1,700人台で、東証スタンダード市場に上場しています。