【年収800万以上必見】所得を合法的に下げる節税方法 <完結編>|減価償却|

今回で「支払う税金を少なくする」このシリーズ物を最後とする今回の内容はこちら。かなりの長文となります。
年収及びリテラシーの高い人に対してのキャップを設ける話しとなります。
テーマ:
確定申告で収益不動産の減価償却
副業も結構ですが、副業を超える程もメリットを節税で出すのはとても簡単です。
賢い人は払いすぎた税金を還付にするか節税しています。
今回は確定申告書を活用する方法です。
正しい知識がないと沢山税金を払うこととなります。
今までのコツコツ節税とは違い、正しく減価償却をすると大きな所得控除へと繋がります。
毎度過去三作で私程度の小物において、相当数なビューを頂いており会員非会員問わずこちらを見られている数から結構な高所得者がいるのがわかりました。正しい税金知識の一助になれば幸いです。
【年収800万以上必見】所得を合法的に下げる節税方法 <前編>|iDeCo||ご縁を大事に
【年収800万以上必見】所得を合法的に下げる節税方法 <中編>|ふるさと納税||ご縁を大事に
【年収800万以上必見】所得を合法的に下げる節税方法 <後編>|生命保険料控除|医療費控除||ご縁を大事に
では始めようと思います。
最初に、
高額所得者と自覚している人は「不動産」を買ってください。
理由はたっぷり説明いたします。
すべてを説明しつくすと数万文字となる為、本当に恐縮ですがマネーリタラシーが高い人前提に話します。
それでも専門用語やわからない単語はでてくると思います。
お手数ですがお調べください。
本当にすみません。m(__)m
あとこちらは、過去三作分と今回の分とで合わせて有料とさせて頂きます。
長ったらしい説明ばかりの書籍よりも、納付額の節税や還付だけにフォーカスしわかりやすくしたつもりです。
目次を見て頂ければ項目別に分かれ理解しやすく纏め、
画像や図解、計算式を用いており
更に不動産の購入方法まで纏めています。
では本編へ。
♦️不動産投資で節税効果
「損益通算」と「減価償却」が関係しており、これらの計上により、に所得税と住民税の節税効果が期待できます。
損益通算とは、不動産投資から生じた赤字を、給与所得や事業所得などから差し引ける制度です。課税対象の所得全体が減少した場合、所得税や住民税の負担が軽減されるため、不動産投資は節税効果があるといわれています。
ここで重要なのは、赤字の性質です。
不動産投資における赤字には、大きく分けて「会計上の赤字」と「キャッシュフローの赤字」の2種類が存在します。
会計上の赤字は、経費計上した帳簿上だけで発生するもので、実際の現金の支出を伴いません。
これが非常に大事です。
キャッシュフローの赤字はそもそも事業として成り立っていないと個人的には思っており、この会計上の赤字で損失計上させ損益通算をさせるという点です。
ちなみに、キャッシュフローの赤字とは、
家賃収入から実際の経費(ローン返済、管理費、修繕費など)を差し引いた結果、手元に残る現金がマイナスになる状態です。
この状態では、損失額を自分の資産で補う「持ち出し」が発生し、投資として望ましくありません。
最近では、不動産販売会社は利益を追求し沢山の説明でこのキャッシュフロー上のマイナスをさせて買わせようとしています。
理由)年金対策、生命保険のかわり、節税、相続税対策
これらを口説き文句として買わせます。
詳細は下記を↓。全てを一読頂いた後にご覧ください。
損益通算を節税に生かすには、キャッシュフローを維持しつつ、会計上の赤字を適切に作り出すことが求められます。
そのためには、会計上の赤字の作り方や、どの経費が損益通算できるのかを理解する必要があります。
素人投資家にありがちなのが、
期待した節税効果が得られないばかりか、キャッシュフローの悪化を招くことであり売りたくとも売れない状態に陥る事です。
何年も経過し、やっと残債額よりも売買代金が上回っても累積損失から目を背けないでください。その投資は失敗です。
損切りできないなら投資はすべきではありません。
そうならない為にも実践含め説明していきます。
♦️【不動産】減価償却の考え方
通常の償却においては詳細には省き簡易的に説明します。
固定資産の購入費用を使用可能期間にわたって、分割して費用計上する会計処理です。 設備、機械装置、器具・備品といった時間の経過とともに価値が減少する資産のことを「減価償却資産」といい、 減価償却資産は、使用可能期間にわたって分割して購入費用を計上する必要があります。
これと不動産とどのようにリンクするか?
→収益用不動産を購入すると当然収入が発生します。
通常の給与とは別で収入(20万円以上)があると確定申告が必要となります。不動産収入はキャッシュフローの純粋(賃料ー管理費やローン)という考え方ではありません。
賃料収入そのものが確定申告書上で収入と言えるものとなります。
このように本業とは別で収入がる場合には確定申告をする必要があり、とても手間です。それにかかる労力はそれなりにあります。
しかしそれをするとしないとでは納税・還付は大きく違ってまいります。
不動産を所有すると、
まず耐用年数を確認する必要があります。
例えば新築の1ルームマンションであればほぼ大半が鉄筋コンクリート造となります。
その場合の耐用年数は47年となります。
区分のマンションであっても、土地と建物に分けることが可能であり、
分け方としては、売買契約書記載の消費税額から逆算する場合もあれば、
固定資産の評価額を証明する評価証明書から土地と建物の按分計算をいたします。
今回は区分マンションの為便宜上として土地40%建物60%とします。
仮に建物部分で2000万円と算定した場合に間違った考えとして
2000万円÷47年 これは間違いです。
正しくは
2000万円×償却率 これが正しい考え方となります。
(今回であれば鉄筋コンクリート造で新築なら47年償却の場合償却率は
「0.022」という掛け目となります。)
このようにすると、今回の例であれば毎年44万円分を所得控除することが可能です。
し か し、
何かおかしなことを気づきませんか?
そのぶん賃料が取れていた場合、
賃料毎月10万円×12か月=120万円となり、減価償却をしてもむしろ収入の方がプラスになっている。むしろ収入が増えている。
普通に考えればこうなります。
ただし、
不動産収入を得ていることは事業として考えることが可能となります。
事業として考えた場合に、様々なものを経費として計上することが可能です。
この経費については後ほど説明いたします。
✅減価償却計算方法

確定申告書内の収支内訳書にてこのページにて記載していきます。
なれれば自分自身でも記入することが出来ます。
土地建物を按分し、耐用年数を割り出します。
新築は非常に簡単です。上でも申し上げましたが47年償却で償却率は0.022
となります。
✅中古不動産の耐用年数・償却率
【中古不動産の耐用年数を割り出す計算式】
1)法定耐用年数を一部経過した物件の耐用年数=(法定耐用年数-経過年数)+経過年数×0.2
例えば築15年であれば(47-15)+15×0.2=35年
償却率は 0.029 となります。
(耐用年数からの償却率は下記画像から国税庁HPに飛びます。
左側の定額法償却率を参照ください。)
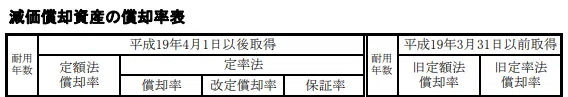
2)法定耐用年数を過ぎた物件の耐用年数=法定耐用年数×0.2
※例えば鉄筋コンクリート造で築47年を超えた場合
✅中古不動産の建物躯体と建物設備
投資用不動産を購入する際、建物を「躯体(くたい)と設備」に分けることで設備費の耐用年数が建物よりも短くなり、その結果として減価償却費が増えて税務的に有利になる場合があります。

前述のとおり収益不動産は、売買契約書の消費税からの逆算や評価証明書から建物価格を割り出す方法があり、
設備に関しては、一般的実務的に行われているケースとして、
躯体と設備の割合を、8:2の割合で考えることが多いようです。
建物全体として1000万円であれば、
躯体が800万円で設備が200万円となります。
そして購入時の築年数に応じて、耐用年数や償却率がかわります。
これらはすべて正規の考え方であり、高所得者になればなる程不動産を所有しているケースが多いです。
そして賢く節税をしています。
次に具体例を出して、実際の年間償却を出してみます。
♦️建物躯体と設備を分けた際の年間償却額
ここからより実践的に例をもって説明します。
【築16年の中古収益不動産を2,300万円で購入】
物件価格:2,300万円
(土地4:建物6 の割合で計算)
土地920万円、建物1260万円、消費税120万円
✅躯体と設備に分けない場合