
來自泰國東北(Isan)的台泰新二代,現為關鍵評論網東南亞組助理編輯。
柬埔寨從傳統成衣製造基地,逐步走向多元製造業體系。2026年非服裝製造業出口快速成長,製造業成為支撐經濟的新動能。然而,房地產低迷、金融風險、內需疲弱與生活成本上升等壓力仍未消失。對柬埔寨而言,能否提高本地附加價值,帶動人才、技術與供應鏈升級,讓製造業真正成為推動經濟轉型的核心力量。
提到柬埔寨經濟,大家第一個想到的或許是「成衣製造」。如今,柬埔寨的製造業正在出現新的變化。
2026年前8個月,柬埔寨非服裝製造業出口年增37.3%,高於2025年的16.8%;同期服裝出口成長6.7%。2025年的FDI(國外直接投資)達到51億美元。
非服裝製造業快速成長,讓柬埔寨從傳統的成衣製造基地,走向多元的製造體系。但在製造業加速出口的同時,柬埔寨整體經濟卻沒有跟著加速。
2025年,柬埔寨實質GDP成長5.3%。國際貨幣基金(IMF)預估,2026年經濟成長率將放緩至3.0%,2027年回升至4.0%;東協+3宏觀經濟研究辦公室(AMRO)則預估,2026年成長3.9%,2027年回升至4.9%。
不同機構的預測數字雖有落差,結果皆一致指出,柬埔寨經濟雖然持續成長,可速度正在放慢。使該國目前的經濟轉型出現矛盾,
製造業的新引擎開始加速,卻沒有完全帶動整體經濟。
從成衣製造走向多元製造
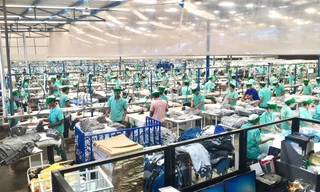
過去,「服裝與鞋類製造」是柬埔寨最具代表性的出口產業。憑藉低廉的勞動力成本,柬埔寨吸引外資設廠,成衣產業長期扮演出口與就業的主要支柱。
但現在,柬國以成衣為核心的出口結構逐步改變。在今年的前8個月,柬埔寨非服裝製造業出口年增37.3%,遠高於同期數據。亞洲開發銀行(ADB)提及,電氣產品、輪胎與家具等產業快速成長,非服裝製造業成為柬埔寨出口成長的新動能。
數據顯示,柬埔寨開始從單一的「成衣製造基地」,走向更加多元的製造業體系。
外資企業將生產基地設在柬埔寨,利用當地土地與勞動力成本優勢進行生產,再將產品出口至海外市場。對柬埔寨而言,這帶來工廠投資、就業機會與出口收入,並讓製造業成為近年支撐經濟成長的重要力量。
然而,出口快速成長,並不等於產業已經完成全面升級。
如果外資企業單純把柬埔寨當作低成本生產基地,原材料、零組件、設備與技術仍高度依賴海外,那麼即使出口快速增加,柬埔寨能夠留在國內的附加價值仍可能有限。
因此,柬埔寨下一階段需要面對的不只「有多少工廠進來」,而是外資企業能否與本地供應商、勞工、技術、金融體系及基礎設施構成深層的連結。
即便非服裝出口快速成長,柬埔寨的製造業走向多元。但能否從「外資設廠與產品出口」,轉為「本地供應鏈成形、技術能力提升,將附加價值留在國內」。則決定這波製造業成長究竟只是出口數字的擴張,還是柬埔寨經濟結構的一次實質轉型。
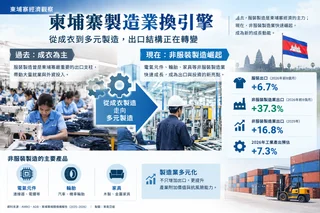
Photo Credit: Chat GPT生成。
新引擎加速,舊風險仍在
製造業是柬埔寨新的成長動能,並不意味著原有的經濟壓力已經消失。2025年,製造業出口、FDI與基建投資支撐柬埔寨經濟。然而,國內房地產市場持續低迷,使經濟復甦面臨一定限制。
外部環境同樣帶來新的不確定性。IMF指出,柬泰邊境局勢衝擊陸路旅遊與跨境勞動,近100萬名移民工人返回柬埔寨,不僅影響旅遊與相關服務業,並嚴重削弱海外匯款收入,增加柬埔寨國內就業與消費壓力。
與此同時,國際能源與食品價格上漲,推高民眾的生活成本。柬埔寨國家通訊社(AKP)指出,今年4月柬埔寨整體通膨率一度升至5.8%。且,柬埔寨對氣候變化相當敏感,當乾旱和洪水等氣候衝擊影響農業生產,導致農村家庭的經濟產出受到嚴重衝擊。
製造業的崛起,確實為柬埔寨提供新的成長引擎,但新引擎仍需要面對多重舊問題。
Photo Credit: Shutterstock / TPG Images
金融風險開始浮上檯面
東協與中日韓宏觀經濟研究辦公室(AMRO)指出,2026年第一季柬埔寨不良貸款比率接近8%,處於東協最高水準。過去6年,柬埔寨國家銀行允許銀行透過貸款重組等措施延後部分信用風險的認列,使部分原本可能轉為不良的貸款,暫時不必反映在不良貸款數據中。
今年9月,相關寬限措施陸續結束。隨著貸款風險重新反映在銀行資產負債表上,近期不良貸款比率上升,不僅顯示借款人信用品質惡化,也代表過去被延後認列的風險逐步浮現。
柬埔寨是否會立即爆發金融危機,目前仍難以判斷。值得關注的是,房地產市場的長期調整,是否會持續侵蝕企業與家庭的還款能力,進一步推高銀行的不良資產。
《Kiripost》報導,如果房地產低迷持續時間拉長,銀行可能面臨更高的信用損失與資本壓力,放貸可能趨於保守。如此一來,金融體系本身就可能成為壓抑國內需求的另一股力量。
如果製造業出口的成長與國內經濟的復甦持續出現落差,即使出口維持成長,卻未必足以抵銷房地產低迷與金融體系調整對內需造成的壓力。
下一個挑戰,不只是增加工廠
柬埔寨希望在2050年成為高收入經濟體。若從製造業出口、外國直接投資與人口結構來看,柬埔寨仍處於重要的發展窗期。但近年的經濟表現顯示,衡量這場經濟轉型,不能只看出口數字。
柬埔寨已經證明自己具備吸引外資的能力,證明製造業能在房地產低迷、旅遊降溫之際,支撐國內出口成長。短期而言,柬埔寨需要透過有針對性的政策,減輕弱勢家庭與就業市場面臨的壓力。中期則需要改善財政收入、公共支出效率,以及金融體系的風險管理。
對台灣而言,值得觀察柬埔寨的「經濟換引擎」究竟能走多遠。
下一步成長的關鍵,則是讓外資工廠不只是「設廠在柬埔寨」,而是提高本地製造業的附加價值,帶動供應鏈與生產能力升級。
新聞來源
IMF Executive Board Concludes 2026 Article IV Consultation with Cambodia
Strong Policy Action Key to Protecting Cambodia's Jobs and Livelihoods Amid Shocks(世界銀行)
Cambodia’s Economy to Grow by 4.5% in 2026 Under an Early Middle East Stabilization Scenario(亞洲開發銀行)
IMF Staff Completes 2026 Article IV Mission to Cambodia(IMF)
Cambodia’s Strong Manufacturing Exports Offset Weak Services Sector: AMRO Chief Economist(柬埔寨國家通訊社)
Cambodia’s Economy: Resilient Exports Amid Rising NPLs, Weak Tourism and El Niño Risk(Kiripost)
延伸閱讀
【加入關鍵評論網會員】每天精彩好文直送你的信箱,每週獨享編輯精選、時事精選、藝文週報等特製電子報。還可留言與作者、記者、編輯討論文章內容。立刻點擊免費加入會員!
責任編輯:柯恩
核稿編輯:江逸之


